
Почему дом в семейную ипотеку выгоднее, чем копить
Многие семьи рассуждают одинаково: сначала накопить деньги, а уже потом купить или построить дом без кредита. На первый взгляд это кажется самым безопасным вариантом — нет процентов, нет долгов и не нужно каждый месяц платить банку.
Но у такого подхода есть важный недостаток: пока семья копит, деньги и стоимость строительства меняются во времени. Инфляция снижает покупательную способность накоплений, а стоимость земли, строительных материалов, инженерии и работ может расти.
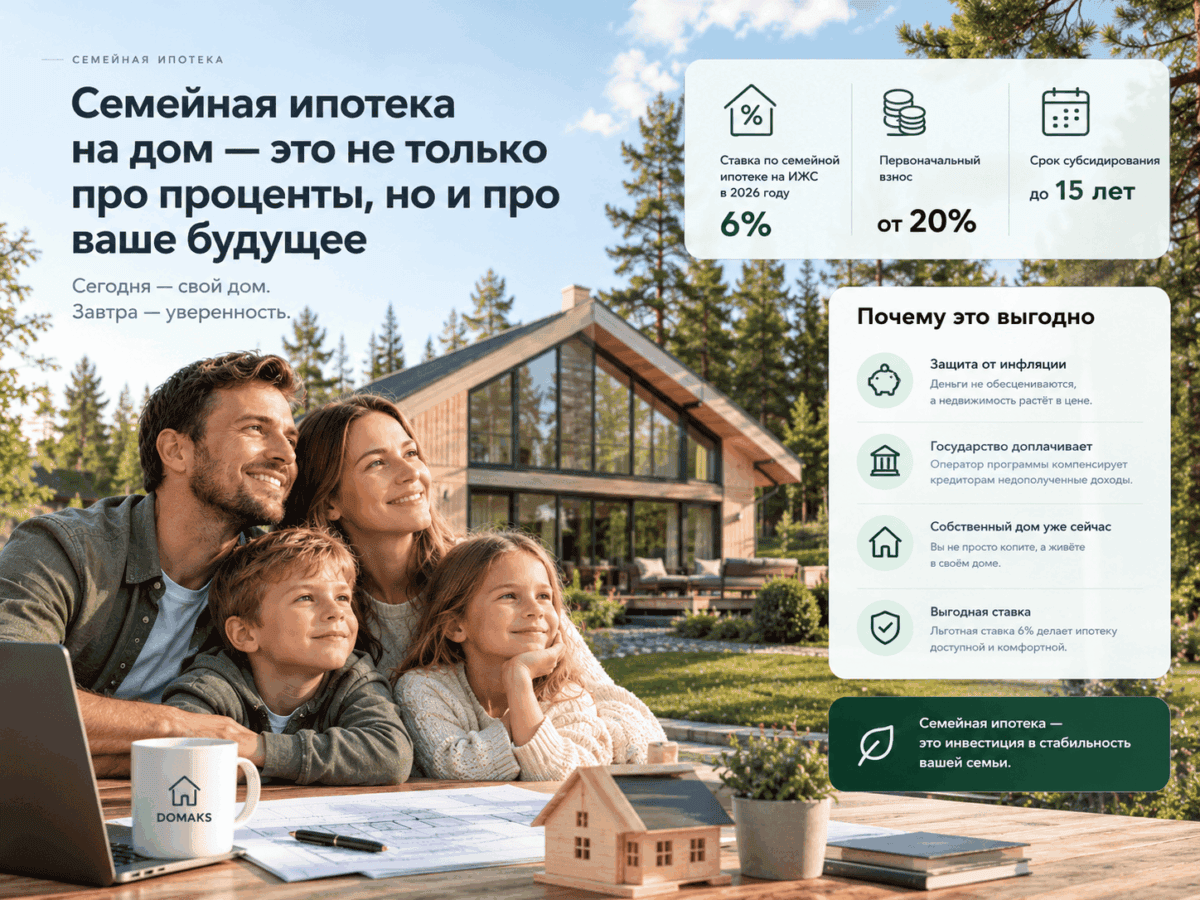
В 2026 году к этому добавляется ещё один фактор — семейная ипотека позволяет получить финансирование строительства ИЖС по ставке 6% годовых. Для строительства частного дома эта ставка сохраняется независимо от количества детей и региона проживания семьи. При строительстве с подрядчиком программа предусматривает расчёты через эскроу-счёт.
Поэтому вопрос сегодня стоит не только так: «Есть ли смысл брать ипотеку?». Гораздо правильнее спросить: что для семьи обойдётся дороже — платить 6% по льготной ипотеке сейчас или несколько лет откладывать деньги, пока цены продолжают расти?
Что происходит с деньгами, пока семья копит на дом
Инфляция — это постепенное снижение покупательной способности денег. Если цены в среднем растут, одна и та же сумма через несколько лет позволяет купить меньше товаров и услуг.
По данным Росстата, за неделю с 22 по 28 сентября 2026 года потребительские цены выросли ещё на 0,12%, а с начала 2026 года — на 4,93%. Годовая инфляция на 28 сентября оценивалась примерно в 6,26%.
Это не означает, что именно на 6,26% ежегодно подорожает конкретный дом. Стоимость недвижимости и строительства может расти быстрее или медленнее общей инфляции. Но показатель хорошо показывает главный принцип: просто хранить деньги несколько лет — не то же самое, что сохранять их покупательную способность.
Простой пример: что произойдёт с ценой дома за 5 лет
Представим, что сегодня готовый дом с участком и инженерией стоит 10 млн рублей.
Если чисто математически применить к его стоимости ежегодный рост на уровне 6,26% — только как иллюстративный сценарий, а не как прогноз цены недвижимости, — получится:
| Срок | Расчётная стоимость при росте 6,26% в год |
|---|---|
| Сегодня | 10,0 млн ₽ |
| Через 5 лет | ≈ 13,55 млн ₽ |
| Через 10 лет | ≈ 18,35 млн ₽ |
| Через 15 лет | ≈ 24,86 млн ₽ |
Именно поэтому сравнивать сегодняшнюю цену дома с сегодняшними накоплениями недостаточно. Если семья откладывает деньги пять лет, ей придётся сравнивать накопленную сумму уже с будущей стоимостью дома, а не с его сегодняшней ценой.
При этом рост стоимости конкретного дома вовсе не обязан совпадать с официальной инфляцией. На цену влияют стоимость земли, древесины и других материалов, зарплаты строительных специалистов, инженерное оборудование, логистика, спрос на ИЖС и другие факторы.
Главное преимущество семейной ипотеки — цена денег
На 1 октября 2026 года ключевая ставка Банка России составляет 14% годовых. Это не означает, что ипотечный кредит для обычного покупателя стоит именно 14%, но показывает текущую стоимость денег в экономике и масштаб разрыва между рыночными условиями и льготной ставкой.
Семейная ипотека на строительство индивидуального жилого дома предоставляется по ставке 6% годовых. Оператор программы ДОМ.РФ прямо указывает, что компенсирует кредиторам недополученные доходы, возникающие из-за снижения ставки ниже рыночного уровня.
То есть семья получает финансовый ресурс по цене, которая существенно ниже рыночной стоимости денег.
Сколько стоит ипотека под 6% на практике
Рассмотрим конкретный пример.
Допустим, стоимость дома и земельного участка составляет 10 млн рублей, а семья вносит 20% первоначального взноса:
- стоимость проекта — 10 000 000 ₽;
- первоначальный взнос — 2 000 000 ₽;
- сумма кредита — 8 000 000 ₽;
- ставка — 6% годовых;
- срок — 15 лет;
- тип платежа — аннуитетный.
При этих параметрах расчётный ежемесячный платёж составляет примерно 67 500 ₽.
За 15 лет семья выплатит банку около 12,15 млн рублей, из которых примерно 4,15 млн рублей — проценты.
Это математический пример. Реальный платёж зависит от условий конкретного банка, даты выдачи кредита, суммы, срока, страхования и других параметров договора.
А что было бы при ставке 14%?
Чтобы увидеть масштаб льготы, можно сделать ещё один расчёт для тех же 8 млн рублей и того же срока — 15 лет, но условно применить ставку 14%.
| Параметр | 6% | 14% |
|---|---|---|
| Сумма кредита | 8 млн ₽ | 8 млн ₽ |
| Срок | 15 лет | 15 лет |
| Расчётный платёж | ≈ 67,5 тыс. ₽ | ≈ 106,5 тыс. ₽ |
| Проценты за весь срок | ≈ 4,15 млн ₽ | ≈ 11,18 млн ₽ |
| Общая сумма выплат | ≈ 12,15 млн ₽ | ≈ 19,18 млн ₽ |
Разница в данном условном математическом сравнении составляет около 7,03 млн рублей.
Это не означает, что государство буквально перечислит семье 7,03 млн рублей. Это оценка экономического эффекта от разницы между двумя ставками при одинаковой сумме и сроке кредита. Фактический размер бюджетного субсидирования рассчитывается по правилам программы и не равен просто разнице между двумя аннуитетными графиками.
Почему государственная поддержка действительно имеет большую стоимость
Семейная ипотека — это не просто «ипотека под небольшой процент». За льготной ставкой стоит механизм государственной поддержки.
ДОМ.РФ указывает, что как оператор программы возмещает кредиторам недополученные доходы, возникающие вследствие предоставления кредита по ставке ниже рыночной.
Иными словами, если семья получает кредит по льготной ставке, часть экономической стоимости этого льготного финансирования берёт на себя государственная система поддержки.
Именно поэтому семейную ипотеку рационально рассматривать как ограниченный по условиям финансовый ресурс, которым семья может воспользоваться для решения жилищного вопроса.
Что происходит, если вместо ипотеки пять лет просто копить
Вернёмся к дому стоимостью 10 млн рублей.
Предположим, семья сегодня не покупает дом, а решает пять лет откладывать деньги. Если стоимость будущего дома будет расти хотя бы темпом, сопоставимым с текущей инфляцией 6,26% в год, расчётная цена через пять лет составит около 13,55 млн рублей.
То есть семье потребуется найти дополнительно примерно 3,55 млн рублей только для того, чтобы приобрести объект по цене, эквивалентной сегодняшней покупательной стоимости при таком сценарии.
Причём эти дополнительные 3,55 млн рублей не являются процентами по ипотеке. Это условное увеличение будущей стоимости самого объекта.
Сколько нужно откладывать каждый месяц
Допустим, семья хочет через пять лет накопить 10 млн рублей, не учитывая возможную доходность накоплений.
Простейший расчёт:
10 000 000 ₽ ÷ 60 месяцев = 166 667 ₽ в месяц.
Но если через пять лет дом будет стоить не 10 млн, а около 13,55 млн рублей, то:
13 547 000 ₽ ÷ 60 месяцев ≈ 225 800 ₽ в месяц.
Это уже совсем другая финансовая нагрузка.
Конечно, реальное накопление может происходить с процентом на банковском счёте или вкладе. Поэтому этот пример не является сравнением с конкретной доходностью депозита. Его задача — показать другое: при принятии решения нельзя считать, что сегодняшняя цена дома останется неизменной на протяжении нескольких лет.
А если деньги есть, но их недостаточно для покупки дома целиком?
Именно здесь семейная ипотека может дать семье дополнительный финансовый рычаг.
Представим, что у семьи уже есть 2 млн рублей. Она может:
- продолжать несколько лет копить оставшиеся 8 млн;
- разместить накопления на финансовом инструменте и ждать;
- использовать 2 млн рублей как первоначальный взнос и решить жилищный вопрос сейчас с помощью льготной ипотеки.
В третьем случае семья получает дом сегодня, а долг погашает постепенно.
Это принципиально меняет ситуацию: семья перестаёт ждать, пока накопит всю стоимость объекта, и фиксирует право собственности на недвижимость, одновременно получая возможность пользоваться домом.
Инфляция работает не только против накоплений
Важно понимать ещё один момент.
Если зарплаты семьи со временем растут вместе с экономикой, номинальный размер ипотечного платежа при фиксированной ставке и аннуитетном графике не увеличивается из-за инфляции.
Например, расчётный платёж по нашему примеру составляет около 67,5 тыс. рублей в месяц. Если через несколько лет доход семьи вырастет, этот платёж в номинальном выражении останется тем же, если договор не предусматривает иных условий.
При этом будущие цены на товары, услуги, ремонт, аренду и другие расходы могут быть выше.
Поэтому фиксированный рублёвый платёж со временем может занимать меньшую долю семейного дохода. Но это не гарантированный эффект: доходы конкретной семьи могут не расти, а инфляция может отличаться от приведённого сценария.
Дом становится не только расходом, но и активом
Когда семья несколько лет копит деньги, она в этот период продолжает решать жилищный вопрос текущими способами: арендует жильё, живёт в квартире меньшей площади или откладывает переезд за город.
При покупке или строительстве дома семья получает недвижимость сразу после завершения сделки и строительства.
В случае ИЖС это не только стены. В проект может входить земельный участок, дом, инженерные системы, фундамент, благоустройство и другие элементы готового объекта.
Поэтому сравнивать ипотеку только с суммой процентов неправильно.
Корректное сравнение выглядит так:
против
Только после такого сравнения можно понять реальную стоимость каждого сценария.
Почему особенно важно не откладывать строительство дома «на потом»
У индивидуального жилищного строительства есть несколько компонентов стоимости, которые могут изменяться независимо друг от друга:
- земельные участки;
- строительные материалы;
- стоимость рабочей силы;
- инженерное оборудование;
- логистика;
- подключение коммуникаций;
- благоустройство территории;
- стоимость строительного подряда.
Поэтому даже если сама цена дома условно останется стабильной, отдельные составляющие будущего проекта могут стать дороже.
Для семьи это означает, что решение «подождём несколько лет» фактически является ставкой на то, что стоимость будущего строительства будет расти медленнее, чем доходность её накоплений.
Когда накопление действительно может оказаться разумнее ипотеки
Семейная ипотека не является автоматически лучшим финансовым решением для каждой семьи.
Накопление может иметь смысл, если:
- у семьи уже есть большая часть необходимой суммы;
- доход нестабилен и ипотечный платёж создаст чрезмерную нагрузку;
- семья имеет возможность получать доходность от накоплений, сопоставимую или превышающую стоимость кредита с учётом налогов и рисков;
- покупка дома не нужна в ближайшие годы;
- есть высокая вероятность изменения семейных или рабочих обстоятельств.
Поэтому решение нужно принимать не только по процентной ставке, но и по бюджету семьи, резерву, стабильности дохода и сроку, на который действительно нужен дом.
Когда семейная ипотека может быть особенно интересна
Экономическая логика льготной ипотеки становится более заметной, если одновременно выполняются несколько условий:
- семья уже имеет первоначальный взнос;
- ежемесячный платёж комфортен для бюджета;
- семья действительно планирует жить в собственном доме;
- проект можно реализовать по требованиям семейной ипотеки;
- есть подрядчик, работающий с программой и эскроу;
- стоимость дома и участка заранее зафиксирована договором.
В такой ситуации семья получает возможность использовать льготное финансирование сейчас, а не ждать, пока накопит всю стоимость проекта.
Сколько государство фактически помогает сэкономить
Рассмотрим наш пример ещё раз.
Дом с участком — 10 млн рублей. Первоначальный взнос — 2 млн рублей. Кредит — 8 млн рублей на 15 лет.
При ставке 6% расчётные проценты составляют около 4,15 млн рублей.
Для сравнения мы условно применили ставку 14% — текущую ключевую ставку Банка России, а не утверждаемую рыночную ипотечную ставку. При ней математическая стоимость процентов по такому же кредиту составила бы около 11,18 млн рублей.
Разница — около 7,03 млн рублей.
Это наглядно показывает стоимость льготного финансирования. Но ещё раз подчеркнём: 7,03 млн рублей — не размер государственной выплаты семье и не официальный размер бюджетной субсидии. Это математическая разница между двумя моделями кредитования при одинаковой сумме и сроке.
Главная мысль: семья покупает не только дом, но и время
Самое важное преимущество ипотеки часто не отражается в ипотечном калькуляторе.
Семья получает возможность пользоваться домом сейчас, а не после того, как накопит всю его стоимость.
Это может означать:
- переезд за город раньше;
- больше пространства для детей;
- свой участок;
- отсутствие необходимости годами ждать накопления полной суммы;
- фиксацию стоимости проекта на момент заключения договора;
- использование государственной субсидии процентной ставки.
При этом ипотека остаётся финансовым обязательством, которое необходимо обслуживать независимо от изменения доходов семьи. Поэтому главным критерием должна быть не максимальная доступная сумма кредита, а комфортный ежемесячный платёж с достаточным финансовым резервом.
Ипотека или накопление: что считать правильно
Если семья выбирает между этими двумя вариантами, стоит сравнить как минимум пять показателей:
- Стоимость дома сегодня.
- Возможный рост стоимости строительства и земли.
- Доходность накоплений после налогов и с учётом рисков.
- Полную стоимость ипотечного кредита.
- Стоимость нескольких лет ожидания.
При семейной ипотеке под 6% разница между стоимостью льготного кредита и текущей стоимостью денег в экономике остаётся существенной. ДОМ.РФ прямо указывает, что механизм программы предусматривает возмещение кредиторам недополученных доходов, связанных с предоставлением льготной ставки.
Именно поэтому для семьи, которая уже готова покупать или строить дом, вопрос может звучать не как «ипотека или никаких долгов», а как «что экономически разумнее: зафиксировать дом и льготную ставку сейчас или принять на себя риск роста стоимости проекта, пока мы копим».
Вывод
Семейная ипотека под 6% может оказаться финансово привлекательнее многолетнего накопления, если семья действительно планирует жить в собственном доме и способна комфортно обслуживать кредит.
Главная причина — не только низкая процентная ставка. Работают сразу несколько факторов: государственная поддержка ставки, инфляция, возможный рост стоимости строительства и земли, а также стоимость времени, которое семья теряет в ожидании полной суммы.
На текущем уровне инфляции около 6,26% и ключевой ставки 14% разрыв между льготным финансированием и общей стоимостью денег в экономике остаётся значительным. При этом конкретный экономический результат зависит от цены дома, первоначального взноса, срока кредита, дохода семьи, доходности накоплений и фактической динамики цен на ИЖС.
Поэтому семейную ипотеку стоит рассматривать не как способ «купить дом в долг», а как возможность использовать государственную субсидию для решения жилищного вопроса сегодня — при условии, что ежемесячный платёж действительно комфортен для семейного бюджета.
Смотрите так же:
 Почему дома из CLT-панелей Domaks в семейную ипотеку — вне конкуренции
 Безопасность семейной ипотеки на строительство дома: зачем нужен эскроу-счёт в 2026 году
 Новые условия семейной ипотеки для ИЖС в 2026 году
 Можно ли строить фахверковый дом зимой
 География строительства Domaks
 Строительство премиальных домов