Новые условия семейной ипотеки для ИЖС в 2026 году
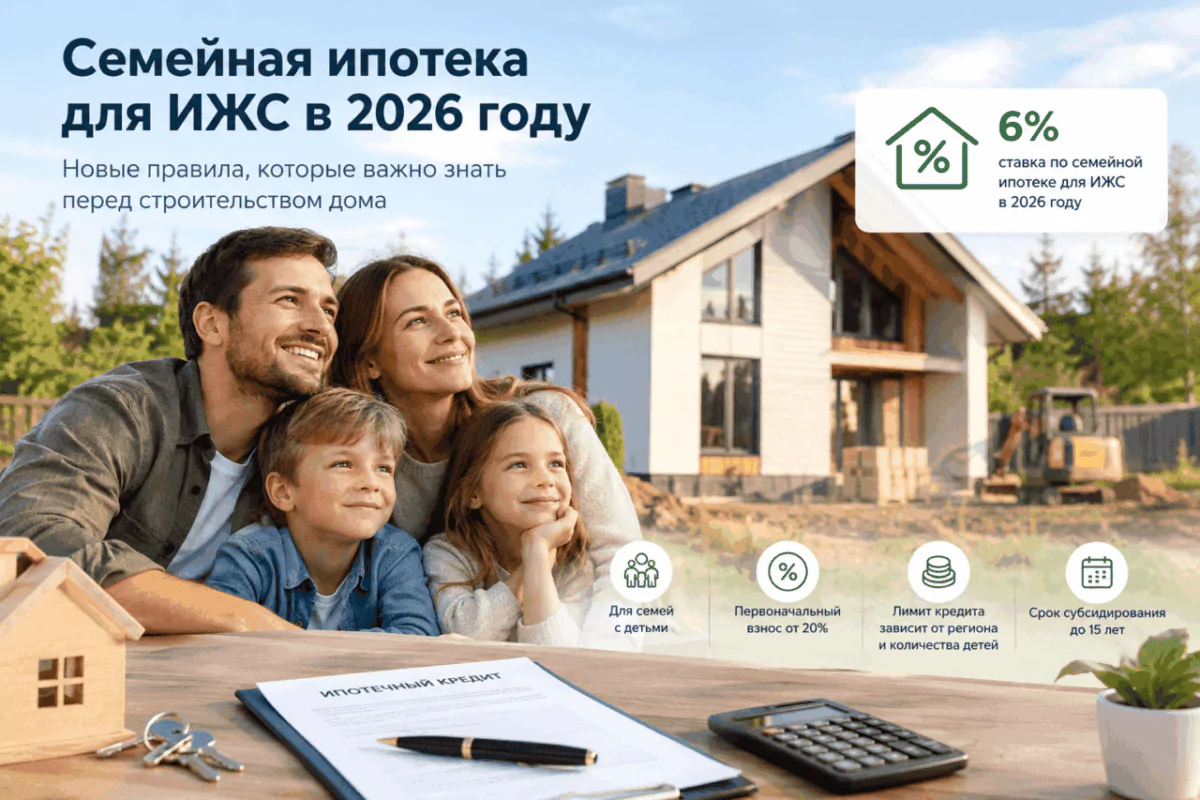
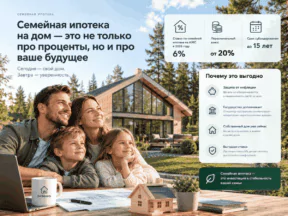
Семейная ипотека на строительство частного дома в 2026 году продолжает действовать по ставке 6% годовых. При этом с 1 октября 2026 года в программе произошли существенные изменения для других целей кредитования: процентная ставка и максимальная сумма кредита при покупке жилья теперь зависят от количества детей и региона.
Для индивидуального жилищного строительства действует отдельное правило: при строительстве частного дома, завершении строительства или покупке земельного участка с последующим строительством дома ставка сохраняется на уровне 6% независимо от количества детей и региона проживания семьи.
Что изменилось в семейной ипотеке с 1 октября 2026 года
До 1 октября 2026 года базовая ставка семейной ипотеки составляла до 6% годовых для всех основных категорий участников программы. С 1 октября правила были изменены: для приобретения жилья ставка теперь зависит от количества детей и региона.
Для Москвы, Московской области, Санкт-Петербурга и Ленинградской области установлена следующая шкала для семей, где хотя бы один ребёнок не достиг 7 лет на момент заключения кредитного договора:
| Количество детей | Ставка | Максимальная сумма кредита |
|---|---|---|
| 1 ребёнок | 12% | 12 млн ₽ |
| 2 ребёнка | 10% | 15 млн ₽ |
| 3 ребёнка | 8% | 18 млн ₽ |
| 4 ребёнка | 6% | 18 млн ₽ |
| 5 и более детей | 4% | 18 млн ₽ |
В остальных регионах России для семей с ребёнком до 7 лет действуют другие параметры: от 10% и 6 млн рублей для семьи с одним ребёнком до 2% и 10 млн рублей для семьи с пятью и более детьми.
Однако эти изменения не отменяют ставку 6% для ИЖС. При строительстве индивидуального жилого дома государственная программа сохраняет льготную ставку 6% независимо от количества детей и региона.
Семейная ипотека на ИЖС в 2026 году: что осталось без изменения
Для семьи, которая планирует не квартиру, а собственный загородный дом, ключевое условие программы в 2026 году осталось прежним: строительство индивидуального жилого дома может финансироваться по семейной ипотеке со ставкой 6% годовых.
Льготное финансирование может использоваться для следующих целей:
- строительство индивидуального жилого дома;
- завершение строительства частного дома;
- покупка земельного участка с последующим строительством жилого дома;
- покупка готового частного дома у подходящего застройщика в рамках требований программы.
При строительстве дома с привлечением подрядной организации расчёты проводятся с использованием счёта эскроу. Банк контролирует соответствие сделки требованиям программы, а подрядчик должен соответствовать установленным требованиям кредитной организации.
Кому доступна семейная ипотека в 2026 году
После изменения правил основным критерием для новых кредитных договоров является наличие в семье ребёнка, которому на момент заключения договора ещё не исполнилось 7 лет. Также отдельные условия предусмотрены для семей с ребёнком-инвалидом.
Таким образом, при планировании строительства дома важно проверять право на участие в программе именно на дату заключения кредитного договора, а не ориентироваться только на дату подачи заявки.
Одобрение ипотечной заявки само по себе не означает фиксацию старых условий. Для новых договоров, заключаемых с 1 октября 2026 года, применяются новые правила программы. Уже заключённые кредитные договоры на прежних условиях автоматически не переводятся на новые параметры.
Первоначальный взнос по семейной ипотеке в 2026 году
Минимальный первоначальный взнос по программе сохраняется на уровне 20% стоимости объекта. При этом средства материнского капитала могут использоваться в составе первоначального взноса в соответствии с действующими правилами.
Например, если стоимость дома и земельного участка составляет 10 млн рублей, первоначальный взнос при минимальном размере 20% составит 2 млн рублей, а кредитная часть — 8 млн рублей.
При этом окончательная сумма кредита зависит не только от стоимости дома. Банк оценивает доходы заёмщиков, кредитную нагрузку, стоимость объекта, документы на землю и другие параметры сделки.
Как купить участок по семейной ипотеке для строительства дома
Семейная ипотека не является обычным потребительским кредитом на покупку земли. Если участок приобретается с использованием программы, он должен быть связан с последующим строительством индивидуального жилого дома в рамках требований программы.
На практике возможна схема, при которой семья одновременно приобретает земельный участок и заключает договор подряда на строительство дома. При этом привлечённые средства используются в соответствии с условиями программы и расчётами через эскроу-счёт.
Почему для ИЖС важно отличать ставку от лимита кредита
При изучении новых условий семейной ипотеки легко сделать неправильный вывод: если ставка для покупки квартиры изменилась в зависимости от количества детей, значит аналогично должна измениться ставка и для строительства дома.
Для ИЖС это не так. Минфин отдельно указал, что ставка по кредиту на строительство частного дома или его завершение, а также на покупку земли с последующим строительством остаётся равной 6% независимо от количества детей и региона проживания семьи.
При этом необходимо различать процентную ставку и максимальный размер кредита. Лимит кредита также является важной частью расчёта и должен проверяться применительно к конкретной семье, региону и цели кредитования.
Срок семейной ипотеки в 2026 году: важное изменение
С 1 октября 2026 года введено ограничение на срок государственного субсидирования льготной ставки — до 15 лет. Это не обязательно означает, что сам банковский кредит нельзя оформить на больший срок.
Если банк предоставляет кредит на более длительный период, необходимо отдельно смотреть условия договора: после окончания периода государственного субсидирования процентная ставка может измениться в соответствии с предусмотренным договором механизмом. Поэтому при сравнении ипотечных предложений важно учитывать не только первоначальную ставку, но и весь срок кредита.
Можно ли построить дом по семейной ипотеке самостоятельно
Для строительства дома по семейной ипотеке используется механизм с подрядной организацией, соответствующей требованиям банка и программы, и расчётами через эскроу-счёт. Поэтому классическая схема «получить льготную ипотеку и самостоятельно покупать материалы и оплачивать рабочих» не является стандартным механизмом семейной ипотеки на ИЖС.
Для семьи это означает, что подрядчика, проект дома, земельный участок и структуру договора необходимо подобрать до заключения кредитной сделки.
Что проверить перед оформлением семейной ипотеки на дом
- Право семьи на участие в программе. Проверьте возраст детей и другие основания для получения льготного кредита.
- Земельный участок. Участок должен соответствовать требованиям для строительства индивидуального жилого дома.
- Подрядчика. Уточните, работает ли выбранная строительная компания с семейной ипотекой и эскроу.
- Проект дома. Стоимость и состав работ должны быть заранее определены договором.
- Первоначальный взнос. Базовый минимальный размер — 20%.
- Лимит кредита. Необходимо учитывать установленный программой максимальный размер льготного кредита.
- Срок субсидирования. Для новых договоров с 1 октября 2026 года он ограничен 15 годами.
- Условия конкретного банка. Государственная программа устанавливает базовые параметры, но банк дополнительно проверяет заёмщика, объект, подрядчика и документы.
Семейная ипотека 2026 года и строительство дома под ключ
Для семьи, которая рассматривает загородный дом вместо квартиры, ИЖС остаётся отдельным направлением семейной ипотеки с фиксированной ставкой 6%. Это особенно важно после изменения программы с 1 октября 2026 года: ставки для покупки жилья теперь дифференцированы, тогда как для строительства частного дома льготная ставка сохраняется на уровне 6% независимо от количества детей и региона.
Поэтому при расчёте проекта дома нужно рассматривать всю стоимость будущего объекта: земельный участок, дом, фундамент, инженерные системы, подключение коммуникаций, благоустройство и другие предусмотренные договором работы. Чем точнее сформирована комплектация на старте, тем проще определить необходимую сумму собственных средств и кредита.
Что важно знать о семейной ипотеке на ИЖС в Московской области
Для Московской области действуют параметры столичного региона. При этом для строительства индивидуального жилого дома сама льготная ставка остаётся 6% независимо от количества детей.
Это означает, что семья, планирующая строительство дома в Московской области, должна отдельно проверить два параметра: право на участие в программе и доступный лимит кредитования. Нельзя автоматически переносить на строительство дома таблицу ставок, предназначенную для покупки квартиры.
Именно поэтому перед заключением договора строительства рекомендуется получить предварительное подтверждение банка по конкретной схеме: участок + дом + подрядчик + эскроу.
Итог: что изменилось для семей, которые хотят построить дом
В 2026 году семейная ипотека действительно изменилась, но изменения по-разному затронули разные цели кредитования.
- Ставка на строительство ИЖС — 6%.
- 6% сохраняется независимо от количества детей и региона для строительства частного дома, его завершения или покупки земли с последующим строительством.
- Минимальный первоначальный взнос — 20%.
- При строительстве с подрядчиком используется механизм эскроу.
- С 1 октября 2026 года срок государственного субсидирования ограничен 15 годами.
- Лимит кредита необходимо проверять отдельно с учётом региона, количества детей и конкретной цели кредитования.
- Условия для покупки квартир с 1 октября 2026 года изменились сильнее: ставка и лимит теперь зависят от количества детей и региона.
Поэтому формулировка «семейная ипотека полностью осталась без изменений» для 2026 года уже некорректна. Точнее говорить так: для ИЖС ставка 6% сохранилась, но сама программа семейной ипотеки с 1 октября 2026 года получила новые правила.
Перед заключением договора строительства необходимо проверить актуальные условия в выбранном банке, поскольку банк дополнительно оценивает заёмщика, земельный участок, подрядчика и параметры конкретной сделки.
Смотрите так же:
 Почему дома из CLT-панелей Domaks в семейную ипотеку — вне конкуренции
 Безопасность семейной ипотеки на строительство дома: зачем нужен эскроу-счёт в 2026 году
 Почему дом в семейную ипотеку выгоднее, чем копить
 Можно ли строить фахверковый дом зимой
 География строительства Domaks
 Строительство премиальных домов