Безопасность семейной ипотеки на строительство дома: зачем нужен эскроу-счёт в 2027 году
Когда семья берёт ипотеку на строительство собственного дома, один из главных вопросов звучит вполне естественно: «А что будет с нашими деньгами, если подрядчик не построит дом?»
Раньше этот вопрос во многом зависел от условий конкретного договора и схемы расчётов между заказчиком и строительной компанией. Сегодня ситуация изменилась. С 1 марта 2025 года для строительства индивидуальных жилых домов заработал специальный механизм расчётов через счёт эскроу, а при использовании семейной ипотеки на строительство дома размещение средств по договору подряда на эскроу является обязательным.
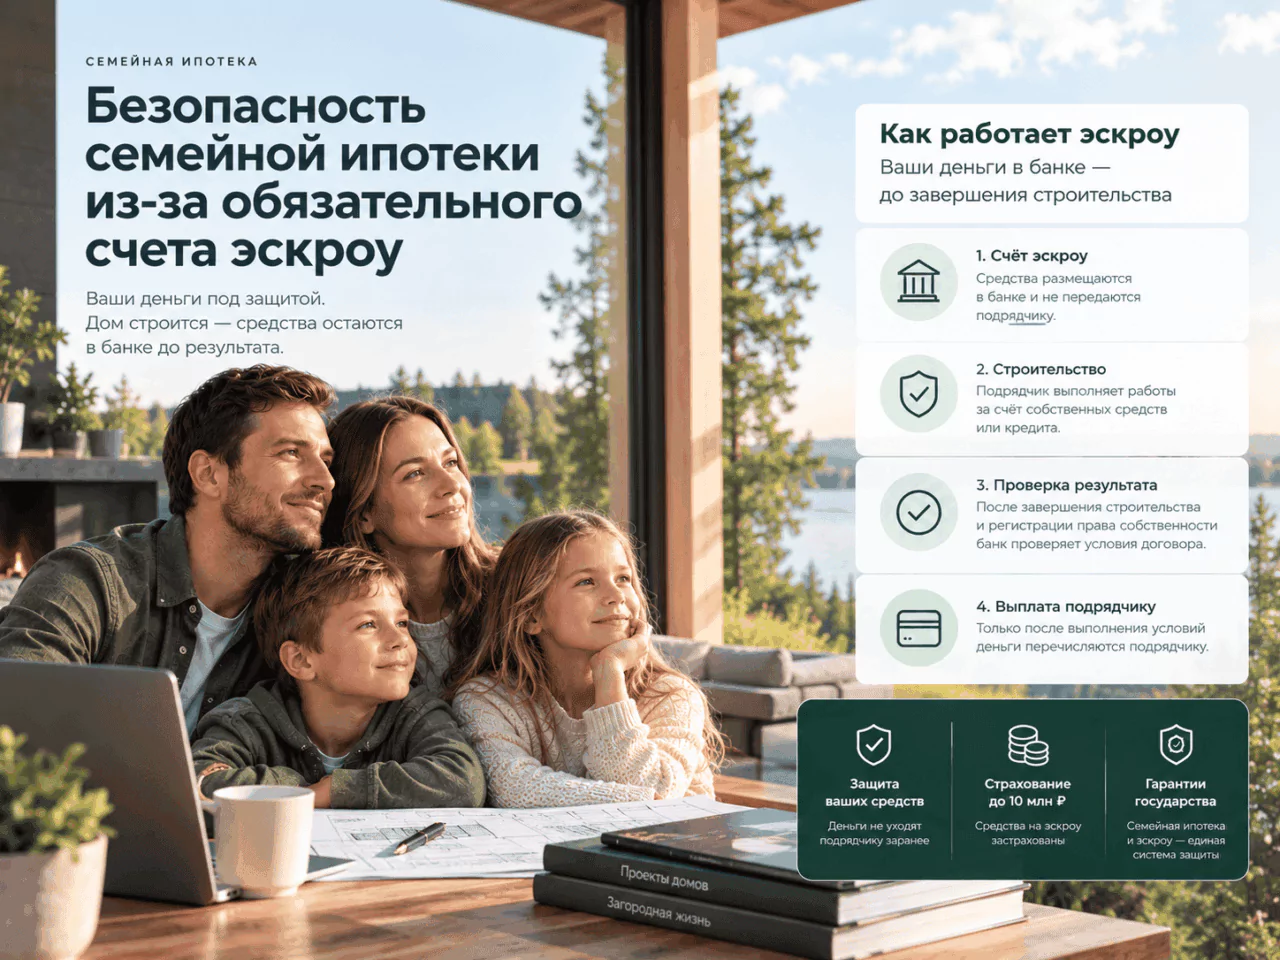
Главная идея очень проста: строительная компания не получает деньги семьи сразу. Средства блокируются на специальном банковском счёте и становятся доступны подрядчику только после выполнения предусмотренных законом условий.
Что такое эскроу простыми словами
Эскроу — это специальный банковский счёт, который используется как финансовый «замок» между заказчиком и подрядчиком.
Семья заключает договор строительства дома и получает ипотечное финансирование. Предусмотренные договором средства размещаются на счёте эскроу. Подрядчик начинает и финансирует строительство, используя собственные средства или привлекая проектное финансирование.
Пока дом не построен и предусмотренные законом условия не выполнены, подрядчик не может просто взять деньги семьи со счёта.
По информации Банка России, при строительстве частного дома подрядчик получает средства со счёта эскроу после завершения строительства и регистрации права собственности заказчика на построенный дом.
Почему эскроу делает семейную ипотеку безопаснее
Представим традиционную ситуацию без защищённой схемы расчётов. Заказчик перечисляет строительной компании значительную сумму аванса. После этого подрядчик должен купить материалы, выполнить работы и построить дом.
Если компания столкнулась с финансовыми проблемами, прекратила работу или не выполнила обязательства, заказчику приходится самостоятельно добиваться возврата аванса и защищать свои права.
При эскроу механизм принципиально другой.
- Деньги находятся в банке. Подрядчик не получает их в своё распоряжение на старте проекта.
- Строительство идёт до выполнения условий раскрытия счёта.
- Подрядчик получает деньги только после выполнения установленного условия.
- Если подрядчик не исполнит свои обязательства, деньги не должны просто исчезнуть вместе со строительной компанией.
Именно этот принцип Банк России называет механизмом защиты прав граждан при строительстве индивидуальных домов.
Самое важное: подрядчик не получает ипотечные деньги в начале строительства
Это принципиальное отличие защищённой модели.
Семья может иметь на руках ипотечный договор и подписанный договор подряда, но деньги, предназначенные для оплаты строительства, находятся на эскроу.
Для семейной ипотеки на строительство ИЖС использование такой схемы является обязательным условием. Банк России прямо указывает: получить льготную «Семейную ипотеку» на строительство частного дома можно только при размещении средств по договору подряда на счёте эскроу.
Когда строительная компания получает деньги
Для заказчика это один из самых важных моментов всей схемы.
При строительстве частного дома подрядчик получает средства со счёта эскроу только после того, как строительство завершено и зарегистрировано право собственности заказчика на построенный дом.
Получается принципиально важная последовательность:
Семья заключает ипотечный договор и договор подряда.
Средства размещаются на специальном счёте в банке.
Подрядчик выполняет работы, не получая деньги семьи напрямую.
Дом должен быть построен, а право собственности зарегистрировано.
После выполнения установленного условия деньги перечисляются подрядчику.
А что будет, если подрядчик не построит дом?
Это как раз тот риск, от которого механизм эскроу призван защищать заказчика.
Банк России указывает, что если подрядчик не исполнит свои обязательства, гражданин сможет получить деньги обратно со счёта эскроу.
То есть семья не должна самостоятельно пытаться взыскать уже перечисленную строительной компании полную стоимость проекта: деньги по защищённой схеме до момента раскрытия счёта находятся в банке.
Можно ли отказаться от строительства
Закон предусматривает и ещё один важный механизм защиты заказчика.
При строительстве индивидуального жилого дома заказчик вправе отказаться от продолжения строительства и вернуть денежные средства со счёта эскроу. При этом необходимо компенсировать подрядчику стоимость уже выполненных работ и использованных материалов в предусмотренном порядке.
Это существенно отличается от ситуации, когда подрядчик уже получил весь аванс и заказчик после расторжения договора должен добиваться его возврата.
Что происходит с деньгами на эскроу, пока строится дом
Эскроу находится в банке и предназначен именно для безопасного хранения средств до наступления условий, при которых они могут быть перечислены подрядчику.
Банк при этом выступает не просто участником платежа, а частью самой конструкции защиты.
Для счетов эскроу действуют специальные требования к банкам, которые могут использоваться для таких расчётов. Кроме того, для средств на эскроу предусмотрена система страховой защиты.
Застрахованы ли деньги на счёте эскроу
Да. Для средств граждан на таких счетах предусмотрена страховая защита системы страхования вкладов.
Для эскроу при строительстве индивидуального жилого дома страховое возмещение составляет 100% остатка в пределах 10 млн рублей. Банк России указывает, что такой лимит применяется к средствам, размещённым на соответствующих счетах эскроу.
Здесь важно не смешивать два разных механизма:
- защита эскроу от подрядчика — деньги не передаются ему до выполнения условий раскрытия;
- страхование средств — отдельная государственная система защиты на случай страхового случая с банком в пределах установленного лимита.
Поэтому при стоимости строительства выше 10 млн рублей необходимо отдельно смотреть структуру размещения средств и условия конкретного банковского продукта: лимит страхового возмещения по эскроу составляет 10 млн рублей.
Почему банк тоже заинтересован в контроле сделки
При семейной ипотеке речь идёт не только о деньгах семьи, но и о кредитных средствах банка.
Именно поэтому схема предполагает участие банковской организации на нескольких этапах сделки. Банк открывает эскроу, осуществляет предусмотренные процедурой расчёты и участвует в ипотечном финансировании строительства.
При этом сам подрядчик должен соответствовать установленным требованиям программы и работать в предусмотренной законодательством модели.
Информация о подрядчике становится прозрачнее
Механизм эскроу связан не только с блокировкой денег, но и с повышением прозрачности рынка строительства частных домов.
Подрядчики, работающие по новым правилам, должны размещать сведения в Единой информационной системе жилищного строительства (ЕИСЖС). В частности, публикуется информация о юридическом лице, проектах домов, предполагаемой стоимости и сроках работ, а также об уполномоченном банке, в котором открывается счёт эскроу.
Для заказчика это дополнительный инструмент проверки строительной компании до заключения договора.
Чем эскроу отличается от обычной предоплаты подрядчику
| Параметр | Обычная предоплата | Расчёты через эскроу |
|---|---|---|
| Где находятся деньги | У подрядчика | На специальном банковском счёте |
| Доступ подрядчика к полной сумме | После получения аванса | После выполнения условий раскрытия |
| Защита при неисполнении договора | Зависит от взыскания средств с подрядчика | Деньги остаются на эскроу до выполнения условий |
| Участие банка | Может отсутствовать | Банк является частью схемы расчётов |
| Страховая защита средств | Не является свойством обычной предоплаты | Предусмотрена в установленном размере |
Почему эскроу особенно важен именно для строительства дома
Строительство индивидуального дома — это проект, который продолжается месяцами. За это время заказчик может столкнуться с совершенно разными обстоятельствами: изменением сроков, финансовыми проблемами подрядчика, прекращением деятельности компании или спором о выполнении работ.
При обычной схеме предоплаты значительная часть денег уже могла бы находиться у подрядчика.
При эскроу принцип обратный: деньги остаются заблокированными до выполнения предусмотренных условий.
Именно поэтому эскроу делает финансовую конструкцию строительства гораздо более защищённой для заказчика.
Это означает, что рисков вообще нет?
Нет. И здесь важно говорить с покупателем честно.
Эскроу не превращает строительство дома в процесс без каких-либо рисков. Он защищает прежде всего деньги заказчика в рамках предусмотренной законом схемы расчётов.
Например, остаются вопросы, которые необходимо проверять до сделки:
- правильность оформления земельного участка;
- соответствие проекта требованиям программы и банка;
- условия договора подряда;
- состав работ и комплектацию дома;
- сроки строительства;
- порядок изменения договора;
- ответственность сторон;
- размер собственных средств и ипотечной нагрузки.
Поэтому корректнее говорить не об «отсутствии вообще всех рисков», а о том, что главный финансовый риск — передача значительной суммы подрядчику до выполнения им обязательств — существенно ограничивается механизмом эскроу.
Почему семейная ипотека и эскроу работают как единая система
Для строительства ИЖС по семейной ипотеке эти два элемента фактически связаны между собой.
С одной стороны, семья получает доступ к льготному ипотечному финансированию.
С другой стороны, государственная программа предусматривает защищённую схему расчётов через эскроу.
В результате получается конструкция:
Для семьи это принципиально отличается от ситуации, когда большая сумма перечисляется строительной компании непосредственно до начала или в процессе строительства.
Что происходит, если подрядчик обанкротился
Один из самых частых страхов заказчика — банкротство строительной компании во время реализации проекта.
В защищённой схеме деньги на эскроу не являются обычными денежными средствами подрядчика: до наступления условий раскрытия они находятся на специальном счёте в банке.
Если подрядчик не выполнит обязательства, законодательство предусматривает механизм возврата средств заказчику со счёта эскроу.
Это принципиально меняет последствия проблем подрядчика для заказчика по сравнению с обычной авансовой схемой.
Что важно проверить семье перед подписанием договора
Даже при использовании эскроу не стоит подписывать документы, не изучив их содержание.
Перед сделкой стоит проверить:
- Кто является подрядчиком. Юридическое лицо должно быть тем, с кем семья фактически заключает договор.
- Что именно входит в стоимость. В договоре должны быть понятны состав дома, работы, инженерия и иные предусмотренные расходы.
- Как определён срок строительства. Чем конкретнее условия, тем легче контролировать исполнение договора.
- Как оформлен земельный участок. Земля должна соответствовать требованиям конкретной ипотечной сделки.
- В каком банке открывается эскроу. Необходимо понимать условия его открытия и порядок раскрытия.
- Каков размер средств на эскроу. Отдельно необходимо учитывать лимит страхового возмещения 10 млн рублей.
- Какие документы потребуются для регистрации права собственности.
Почему эскроу меняет отношение к строительству частного дома
Раньше индивидуальное строительство часто воспринималось как сделка с высоким уровнем доверия: заказчик выбирает подрядчика, перечисляет аванс, а затем ждёт выполнения работ.
Система эскроу переводит эту модель в другую плоскость.
Теперь финансовая часть сделки строится вокруг результата, а не вокруг передачи аванса подрядчику.
Подрядчик получает финансирование строительства через собственные средства или кредитные ресурсы, а деньги заказчика остаются на эскроу до наступления предусмотренного условия раскрытия. Банк России отдельно отмечает, что для финансирования строительства до раскрытия эскроу подрядчик может использовать собственные средства или целевой кредит.
Для добросовестного подрядчика это также создаёт более понятную финансовую модель: после выполнения условий он получает предусмотренную договором оплату.
Главное преимущество для семьи
Семья, оформляющая семейную ипотеку на строительство частного дома, получает не просто льготный кредит.
Она получает целую систему финансовой защиты, в которой:
- ипотечные средства выдаёт банк;
- деньги по договору строительства размещаются на эскроу;
- подрядчик не получает полную оплату на старте;
- деньги остаются в банковской системе до выполнения условий раскрытия;
- при неисполнении обязательств предусмотрен механизм возврата средств;
- средства на эскроу имеют страховую защиту в пределах установленного лимита;
- информация о подрядчиках и проектах должна размещаться в ЕИСЖС.
Семейная ипотека на дом стала безопаснее
Для семьи, которая хочет построить собственный дом, эскроу — одно из самых важных изменений последних лет в сфере ИЖС.
С 1 марта 2025 года механизм распространился на строительство индивидуальных жилых домов по договорам строительного подряда, а для получения льготной семейной ипотеки на строительство дома использование эскроу является обязательным.
Главное отличие новой схемы можно сформулировать одной фразой:
Именно поэтому семейная ипотека с эскроу существенно отличается от классического кредита, при котором заёмщик самостоятельно передаёт подрядчику крупную сумму и принимает на себя основной риск её использования.
При этом семье всё равно необходимо внимательно выбирать подрядчика, проверять земельный участок, проект, договор и собственную кредитную нагрузку. Эскроу защищает финансовую часть расчётов, но качество и условия конкретного строительного проекта по-прежнему требуют внимательной проверки.